martes, 6 de agosto de 2024

¿Qué factores estimularon la baja del precio en los granos hasta indicadores del 2020?


La cotización de la soja, el maíz y el trigo tocaron un mínimo de cuatro años en el mercado de Chicago. Grandes volúmenes de granos, buenas perspectivas de los cultivos en EE.UU, la posición de los fondos y la diversificación de suministros por parte de China, entre los principales factores que influyen. Los detalles, en este reporte de la BCR.

En la última semana, la cotización de la soja, el maíz y el trigo tocaron un mínimo de cuatro años en el mercado de Chicago. Sobre este panorama global bajista, aún resta un elevado volumen de mercadería local vendida sin precio firme.

En pleno mercado climático estadounidense y a un mes del comienzo de una nueva campaña de soja y maíz en el país del norte, esta semana la presión de un clima favorable para los cultivos en desarrollo se hizo sentir sobre los contratos en Chicago que volvieron a hacer piso en mínimos desde el 2020. La tendencia bajista se ha reafirmado luego del intervalo del mes de mayo, y las cotizaciones de los commodities sobre el mercado a término norteamericano cedieron frente a un escenario global de oferta abundante y una reorientación de la demanda China hacia el hemisferio sur.

La proyección de una oferta abundante de Estados Unidos aunada a un lento ritmo de ventas al exterior americano ha llevado a los fondos especulativos a ampliar su posición vendedora en el mercado apostando a una caída en las cotizaciones. De hecho, los fondos de inversión registran el segundo mayor volumen de la historia en futuros vendidos para el conjunto de commodities agro.

Como consecuencia, el futuro de mayor volumen operado de soja alcanzó este jueves un nuevo mínimo, con una cotización de US$ 373,5/t. No se observaba un valor nominal tan bajo para la oleaginosa desde septiembre de 2020. De hecho, durante la última semana el contrato llegó a marcar una caída diaria de US$ 11,4/t, la segunda mayor caída diaria en un año, acumulando un descenso del 22% en los siete meses transcurridos de 2024.

Pero la soja no fue el único cultivo en alcanzar un nuevo piso en Chicago. El contrato más negociado de maíz cotizó este jueves a US$ 156,9/t, el menor valor nominal registrado desde noviembre de 2020, acumulando una caída del 15% en lo que va del año. Sumado a ello, el futuro de mayor volumen operado de trigo cerró el último viernes a un precio de ajuste de US$ 192,4/t, tocando un mínimo desde agosto de 2020, en medio de la presión de la cosecha en curso en el hemisferio norte.

Dado la evolución de los precios en la economía norteamericana, el fuerte ajuste sobre las cotizaciones de los commodities agro en Chicago durante julio hizo que el poder de compra de una tonelada de grano sea, como en el caso del maíz, incluso más bajo que durante enero del año 2000. Por trigo el poder de compra cae por debajo del 2020 y se asemeja a los niveles observados durante el período 2016-2019, mientras que una tonelada de soja tiene el mismo poder adquisitivo que durante enero del año 2020.

Los principales factores que explican la dinámica de las cotizaciones sobre Chicago pueden resumirse en los siguientes:

•    Excelentes condiciones en los cultivos y baja proporción de superficie bajo sequía en Estados Unidos. El rating conjunto entre trigo de invierno, maíz y soja es el mejor desde el año 2020 y la superficie sembrada de estos cultivos que se encuentra bajo condiciones de sequía es la más baja desde el 2019 para todos ellos.

•    Programa exportador norteamericano. Durante este último par de años, China ha tendido a diversificar el origen de sus suministros, quitando peso a la demanda externa de la oferta estadounidense. En vísperas de una nueva elección presidencial en el país del norte a fines de este año, el mercado especula frente a las posibilidades de un resurgimiento de la “guerra comercial” de fines de la década pasada.

Al mes de julio de la campaña 2023/24 desde EE. UU. se enviaron hacia China el equivalente a un séptimo del maíz exportado durante el ciclo 2020/21 y un tercio de lo embarcado la campaña pasada, mientras que se exportaron 24 Mt de soja al mismo destino, el volumen más bajo desde la campaña 2019/20 a esta altura.

Para la campaña nueva, solo se han comprometido 152.500 toneladas de soja y nada de maíz, lo que a esta altura representa un atraso más que significativo para las ventas anticipadas hacia China, reforzando la hipótesis de una eventual guerra comercial.

•    Los fondos mantienen la segunda posición agro más vendidas de la historia. De solo contar la posición neta de cartera en granos, sería la más corta de la historia manteniendo una posición neta vendida de prácticamente -600.000 contratos, mientras que al tener en cuenta todo el universo agro que se opera sobre Chicago sería superado solo por el año 2019, aunque al evaluarlo estacionalmente nunca a esta altura del año los fondos han estado tan vendidos.

En parte, el posicionamiento de los fondos fundamenta aún más la visión bajista sobre los commodities agro, y en parte introduce volatilidad sobre el mercado frente a cualquiera estrés de oferta dado la alta flexibilidad para salir de posiciones cortas y validar temporalmente precios más elevados.

A nivel local, la caída en las cotizaciones internacionales de los principales cultivos agrícolas se enmarca en una campaña caracterizada por un elevado volumen de mercadería sin precio. Cabe recordar que, si bien Argentina tiene una participación relevante en el mercado mundial de la agroindustria, actúa como tomadora de precios para la mayoría de los productos, de manera que lo que sucede en términos internacionales impacta de forma directa en la formación de precios a nivel local.

Así dada la evolución de las cotizaciones internacionales, la lateralización del dólar exportador y el proceso inflacionario desde fines del año 2023, el poder de compra de una tonelada de grano se ha resentido durante estos siete meses. El poder de compra de una tonelada de soja cayó un 60% desde los valores medios de enero del 2024, el de una tonelada de maíz es la mitad que en enero y el del trigo es un 40% menor que en plena presión de cosecha.

En este marco, según datos de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), al 24 de julio el volumen de mercadería comprada con precio en firme en el mercado local ascendía a apenas 33,4 Mt de soja, 27,6 Mt de maíz y 4,2 Mt de trigo. Considerando las estimaciones de cosecha de GEA-BCR, restaría colocarle precio a 65,2 Mt de los granos, esto es, al 58% de una producción conjunta de 112 Mt. En términos absolutos, es el segundo mayor volumen registrado de mercadería sin precio para esta fecha, únicamente por detrás de la campaña 2018/19. En tanto en términos relativos, la proporción de mercadería sin precio es la más elevada para esta altura del año desde que se tiene registro.

Esta situación se emula sobre el mercado a término, donde los contratos futuros representan una excelente herramienta para hacer frente a la volatilidad presente sobre el mercado físico. En este sentido, al finalizar esta semana, el interés abierto ascendería a 34.000 contratos entre todas las posiciones operadas para granos (3,4 Mt equivalente), si bien más que duplica el volumen cubierto a esta misma altura durante el año pasado, no llega a representar ni siquiera el 80% del volumen cubierto durante el 2021 y 2022 a la semana número 31 del año.

Ver noticia en: Todoagro

La Unión Europea amplía el foco sobre el ganado intensivo en su nueva directiva de emisiones

Cerdos en una granja. Efeagro/Benjamin Hernandez

Desde este pasado domingo, la Unión Europea tiene en vigor esa remodelación de una directiva que data en 2010 y que ha sido sometida a una profunda revisión.

La Unión Europea (UE) ha ampliado el foco sobre la ganadería intensiva en su remodelada directiva de emisiones industriales, que amplía los requisitos de cumplimiento a las granjas de aves de corral y cerdos, y establece las bases para que otros sectores como el vacuno lo hagan en un futuro próximo.
Desde este pasado domingo, la UE tiene en vigor esa remodelación de una directiva que data en 2010 y que ha sido sometida a una profunda revisión, en la que otras áreas como la minería son también objeto de especial análisis.

En el texto de la norma, deja claro que es necesario un mayor control de la actividad ganadera intensiva para "hacer frente" a la contaminación procedente de algunas actividades agroindustriales.
En su justificación, tanto el Parlamento Europeo como el Consejo aseguran que la cría de ganado provoca la liberación de "importantes" emisiones contaminantes" y cita al amoníaco, el metano, los nitratos y los gases de efecto invernadero.
Por ello, en la reforma reduce el umbral a partir del que las instalaciones de cría de cerdos y aves de corral están sometidas a control.
Como ejemplo, ahora se obliga el control a las granjas de más de 1.200 cerdos de cría frente a las 2.000 unidades de ganado que se exigía en la norma de 2010; o de 700 cerdas madres frente a las 750 anteriores.

Críticas desde España

En países como España esta directiva ha recibido críticas desde el sector productor, como en el caso de la organización agraria Asaja.
De acuerdo a sus cálculos, con esa revisión de la norma se "multiplicaría casi por 10 el número" de explotaciones sujetas a ella y se llegaría a equiparar a algunas explotaciones familiares con "instalaciones de ganadería industrial".
A su juicio, eso les obligaría a cumplir con un protocolo de emisiones "muy costoso y concebido esencialmente para grandes empresas".
Desde las organizaciones europeas reunidas en el Copa-Cogeca, ha planteado que se puede asestar "un duro golpe" al modelo de producción comunitario y se preguntan cómo podrán lidiar las explotaciones familiares con esta "avalancha" de requisitos.

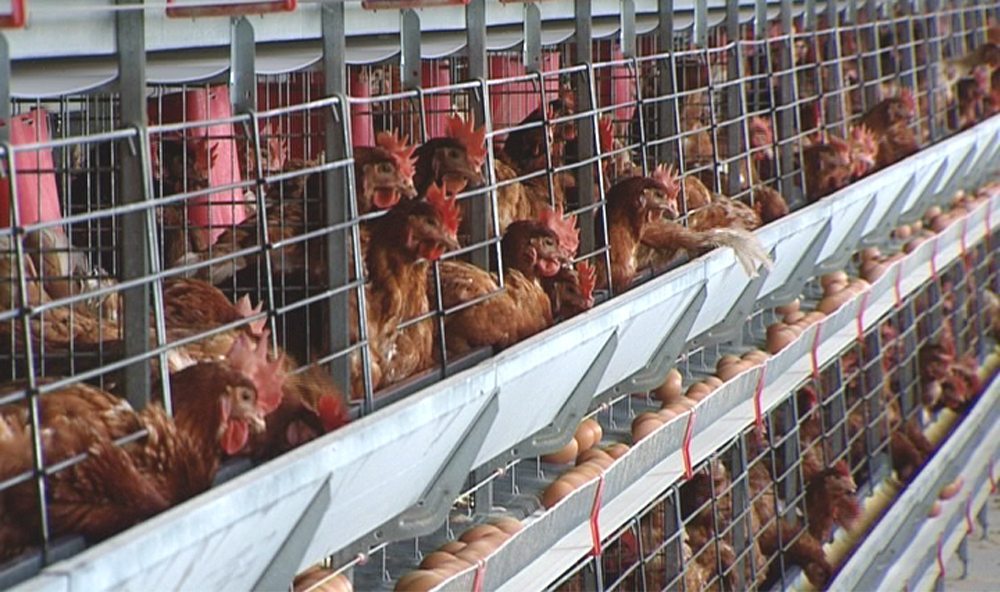
Gallinas ponedoras en una granja. Efeagro/Ángel Herrera

A pesar de la reacción sectorial, el objetivo de la UE sigue siendo claro: que las emisiones de los contaminantes atmosféricos se reduzcan en un 40 % para 2050, en comparación con los niveles de 2020.
Aunque Bruselas libra de estas obligaciones a las granjas de porcino ecológico, con baja carga ganadera o en extensivo, porque entiende que "contribuyen positivamente a la protección del entorno, la prevención de incendios forestales y la protección de la diversidad biológica y de los hábitats".
Otro de los aspectos relevantes de la norma es que las autoridades podrán suspender el funcionamiento de una instalación cuando el incumplimiento continuado supongan un peligro para la salud humana o un riesgo significativo para el medio ambiente, e insta a los Estados miembros a establecer sanciones "efectivas, proporcionadas y disuasivas" para infractores.
Las empresas incumplidoras pueden enfrentar sanciones de al menos el 3 % del volumen de negocio anual en el caso de una infracción grave.

El vacuno, en el punto de mira

El ganado vacuno, en el punto de mira de muchos movimientos ambientalistas, se libra por el momento... pero por poco tiempo.
De hecho, tanto el Parlamento como el Consejo piden a la Comisión que evalúe y les informe sobre la necesidad de abordar "de forma exhaustiva" las emisiones procedentes de la cría de ganado, en particular el bovino, y le da de plazo máximo el 31 de diciembre de 2026 para un informe de evaluación que tendrá que ir acompañado de una propuesta legislativa.

Más intercambio de información

La obtención y transmisión de información entre los Estados miembro, las autoridades y el propio ciudadano se vuelve crucial en la nueva normativa, que incluye la creación del Portal de Emisiones Industriales.
Antes de mayo de 2026, la Comisión tendrá que actualizar la normativa que establece el tipo, formato y frecuencia de la comunicación de los datos.
España, por su parte y a escala nacional, ya ha dado pasos para contar con más información sobre las emisiones ganaderas, con un decreto que el Gobierno aprobó a finales de noviembre de 2022 y entró en vigor en enero de 2023.
Esta norma regula la comunicación de las Mejores Técnicas Disponibles entre los titulares de las granjas y las administraciones, permite calcular las emisiones y pone a disposición de los ganaderos la herramienta informativa Ecogan, de intercambio de información.

Ver noticia en: EFEAgro

lunes, 5 de agosto de 2024

La Comisión Europea prorroga un año las autorizaciones de plantación de viñedo no usadas por el clima

La CE prorroga un año las autorizaciones de plantación de viñedo no usadas por el clima

La Comisión Europea (CE) ha concedido una prórroga de doce meses para las autorizaciones de plantación y replantación de viñedos que caduquen en 2024 y que no hayan podido ser ejecutadas como consecuencia de fenómenos meteorológicos adversos como sequía grave o precipitaciones excesivas.

Así consta en un reglamento publicado este lunes en el Diario Oficial de la Unión Europea (DOUE), en el que se detalla que serán los Estados Miembros de la Unión Europea (UE) los que deberán definir las regiones vitícolas de su territorio que se hayan visto afectadas dichos fenómenos en este año.

La CE ha explicado que ha adoptado este reglamento después de que España e Italia hayan informado de una persistente sequía registrada en el otoño de 2023, así como en el invierno y la primavera de 2024, que ha afectado al sector vitivinícola.

Asimismo, ha recordado que Francia e Italia han informado de precipitaciones excesivas durante largos períodos de la primavera de 2024, en el caso de Italia en el norte del país, que de igual forma han impedido el desempeño normal de las labores de sus viticultores.

Tanto España como Italia y Francia han pedido a la CE que adopte medidas respecto a las autorizaciones de plantación de vides que expiran en 2024 para poder hacer frente a estas circunstancias.

Exenciones a las frutas y hortalizas

Por otro lado, el reglamento también describe que la intensidad de las heladas de abril de 2024 en Austria y Chequia, de las heladas de abril de 2024 y del granizo de mayo de 2024 en Polonia, así como fenómenos meteorológicos adversos en la primavera de 2024 en otros países de la UE ha afectado a una superficie y una parte importante de la producción de frutas y hortalizas de estos Estados.

Para hacer frente a las consecuencias de esa reducción de la producción y mitigar sus efectos, la CE ha determinado que las organizaciones en las regiones afectadas deben quedar exentas en 2024 de la obligación de que el valor económico de lo vendido procedente de productores que no sean miembros sea inferior al de lo comercializado por ellos.

El reglamento detalla que, tanto para las exenciones relativa al sector vitivinícola como al de la frutas y hortalizas, los Estados miembros deben informar si se acogen a ellas a más tardar el 31 de marzo de 2025.

Ver noticia en: Agronegocios


Resumen semanal de proteínas a nivel mundial: desaparecen 2/3 de las granjas lecheras de EE. UU., pero la producción de leche aumenta en 1/3

El analista ganadero Jim Wyckoff informa sobre las novedades mundiales en materia de proteínas.

Ventas semanales de exportación de carne de res y de cerdo de EE. UU. según el USDA

Carne de res: Las ventas netas de 17.700 TM para 2024 aumentaron un 32 por ciento con respecto a la semana anterior y un 35 por ciento con respecto al promedio de las 4 semanas anteriores. Los aumentos se debieron principalmente a Corea del Sur (5.300 TM, incluidas disminuciones de 600 TM), Japón (3.500 TM, incluidas disminuciones de 1.000 TM), México (2.100 TM), China (2.100 TM, incluidas disminuciones de 100 TM) y Canadá (1.300 TM, incluidas disminuciones de 100 TM). Las exportaciones de 16.200 TM se mantuvieron sin cambios con respecto a la semana anterior y aumentaron un 4 por ciento con respecto al
promedio de las 4 semanas anteriores. Los destinos fueron principalmente Japón (4.500 TM), Corea del Sur (4.200 TM), China (2.300 TM), México (1.300 TM) y Taiwán (1.200 TM).

Carne de cerdo: Las ventas netas de 31.500 TM para 2024 aumentaron un 5 por ciento con respecto a la semana anterior, pero bajaron un 10 por ciento con respecto al promedio de las 4 semanas anteriores. Los aumentos se debieron principalmente a México (12.800 TM, incluidas disminuciones de 400 TM), Colombia (4.100 TM, incluidas disminuciones de 400 TM), Canadá (3.700 TM, incluidas disminuciones de 800 TM), Corea del Sur (2.600 TM, incluidas disminuciones de 300 TM) y Japón (2.600 TM, incluidas disminuciones de 200 TM). Las exportaciones de 30.100 TM disminuyeron un 8 por ciento con respecto a la
semana anterior y un 5 por ciento con respecto al promedio de las 4 semanas anteriores. Los destinos fueron principalmente México (13.500 TM), Japón (3.900 TM), China (3.200 TM), Corea del Sur (1.800 TM) y Colombia (1.800 TM).

El USDA no ve la necesidad de realizar pruebas obligatorias para detectar la influenza aviar altamente patógena (HPAI) en el ganado lechero.

  • Esfuerzos voluntarios: El subsecretario del USDA, Eric Deeble, afirmó que las medidas voluntarias actuales son efectivas y hacen que las pruebas obligatorias sean innecesarias.
  • Orden federal: La orden federal existente exige realizar pruebas a los animales lecheros lactantes que cruzan las fronteras estatales, pero no se justifica ninguna "autoridad de emergencia extraordinaria".
  • Medidas estatales: Colorado ha implementado pruebas masivas obligatorias debido a que la industria lechera está concentrada en un condado. Otros estados tienen requisitos de pruebas para animales lecheros en eventos como ferias.
  • Iniciativas de los CDC: Los CDC anunciaron una inversión de 10 millones de dólares para combatir la gripe aviar en los trabajadores agrícolas. La mitad se destinará a educar y capacitar a los trabajadores agrícolas sobre cómo evitar infectarse. La otra mitad se destinará a pagar las vacunas contra la gripe estacional para unos 200.000 trabajadores agrícolas que cuidan ganado y aves de corral. Los CDC esperan vacunarlos a todos, pero reconocen que menos de la mitad de la población general suele recibir la vacuna contra la gripe.
  • Casos humanos: Existen 14 casos conocidos de influenza aviar altamente patógena en humanos que resultaron del contacto con ganado lechero y aves de corral infectadas en los Estados Unidos, y todos menos uno ocurrieron en los últimos cuatro meses (nueve de ellos se confirmaron en Colorado entre trabajadores que erradicaron pollos en dos granjas avícolas). Los CDC consideran que el riesgo para el público es bajo y no tienen pruebas en humanos pendientes.
  • Prevención de mutaciones: la vacunación de los trabajadores agrícolas contra la gripe estacional tiene como objetivo reducir el riesgo de que surjan nuevas cepas de gripe.
  • Producción de leche: la IAAP no ha afectado significativamente la producción de leche de Estados Unidos a escala nacional. 

Boar's Head, una conocida empresa de embutidos, retira del mercado 7 millones de libras adicionales de producto debido a un brote de listeria

El retiro se debe a un brote de listeria, una bacteria peligrosa, vinculada a dos muertes y docenas de enfermedades en 13 estados. El retiro afecta a varios tipos de carnes, como paté de hígado, jamón y salami, producidos en su planta de Virginia. Los productos tienen fechas de caducidad que van del 29 de julio al 17 de octubre. Este nuevo retiro se suma a uno anterior que afectaba a más de 200.000 libras de productos similares. El problema se detectó por primera vez cuando una muestra de paté de hígado de Maryland dio positivo para listeria. Pruebas posteriores confirmaron que la misma cepa de listeria estaba causando enfermedades. Se recomienda a los consumidores que revisen sus productos de charcutería y sigan las pautas de retiro para evitar posibles riesgos para la salud.

El USDA extiende el período de comentarios sobre la norma de competencia ganadera

El Servicio de Comercialización Agrícola (AMS) del USDA ha extendido por 15 días el período de comentarios para su propuesta de norma sobre Mercados Justos y Competitivos de Ganado y Aves de Corral, con lo que la fecha límite se extiende al 11 de septiembre. Anteriormente, los comentarios debían presentarse antes del 27 de agosto. La norma tiene como objetivo definir las prácticas desleales como aquellas que perjudican a los participantes del mercado y al mercado. La agencia publicará un aviso en el Registro Federal para anunciar la extensión.

El USDA dará a conocer una norma propuesta que declara la salmonela como adulterante

El Servicio de Inocuidad e Inspección de Alimentos (FSIS) del USDA se dispone a proponer una norma que declare la salmonela como adulterante en productos de pollo crudo, partes de pollo, pollo molido y pavo molido si está presente por encima de niveles específicos. Esto sigue a una norma anterior que declaraba la salmonela como adulterante en productos de pollo crudo empanizado y relleno. El límite propuesto es de 10 unidades formadoras de colonias (UFC) por gramo, y apunta a tres serotipos de salmonela de importancia para la salud pública. Una vez publicado en el Registro Federal, habrá un período de comentarios de 60 días. La Oficina de Administración y Presupuesto (OMB) completó su revisión del plan del FSIS el 26 de julio, allanando el camino para el anuncio. Sigue sin estar claro si la norma se finalizará antes del final de la administración Biden.

Dos tercios de las granjas lecheras de Estados Unidos desaparecen, pero la producción de leche aumenta en un tercio

California y Wisconsin siguen liderando la producción lechera de Estados Unidos, representando un tercio de la producción total, pero la industria láctea ha experimentado cambios significativos en los últimos 20 años, según los analistas del USDA. El número de rebaños lecheros se redujo de 70.375 en 2003 a 26.290 en 2023, mientras que la producción de leche aumentó de 170.300 millones de libras a 226.400 millones de libras, un aumento del 33%.

Texas e Idaho han crecido hasta estar entre los cinco principales estados productores de leche, y cada uno de ellos contribuye con el 7% de la producción de Estados Unidos. La participación de California en la producción disminuyó del 21% al 18%, y la de Wisconsin aumentó al 14%.

En todo el país, hay menos vacas lecheras, pero producen más leche. Las grandes granjas lecheras con más de 2.000 vacas proporcionan actualmente el 39% del suministro de leche, y las granjas más grandes son más comunes en Occidente. Estas granjas se han especializado más, centrándose principalmente en la producción lechera y dependiendo más de los piensos comprados. El informe del Servicio de Investigación Económica destacó que las granjas más grandes también tienen más probabilidades de adoptar tecnologías y prácticas de gestión avanzadas.

La matanza de cerdos en China disminuye ligeramente en el primer semestre

En el primer semestre del año, China sacrificó 160,35 millones de cabezas de cerdo, un 0,7% menos que en el mismo período del año pasado. El rebaño de cerdas de China se situó en 40,38 millones de cabezas a finales de junio, un 6,0% menos que el año pasado.

Tres casos humanos más de H5N1 en Colorado

El Departamento de Salud Pública y Medio Ambiente de Colorado informó de tres casos más de gripe aviar entre trabajadores agrícolas del condado de Weld, Colorado. Los trabajadores, que estaban eliminando aves con influenza aviar altamente patógena (IAAP) en una granja de producción de huevos, están recibiendo tratamiento antiviral. Esto eleva el total de casos humanos confirmados de IAAP a 13 este año, con casos en Colorado, Michigan y Texas. Los casos incluyen a cuatro trabajadores de granjas lecheras y nueve de granjas avícolas.

Estudio: La gripe aviar se transmite de las aves a las vacas y otros mamíferos en EE.UU.

Un estudio reciente publicado en Nature aporta pruebas de que la gripe aviar (H5N1) se ha propagado de las aves al ganado lechero y, posteriormente, del ganado a otros mamíferos, incluidos gatos y un mapache, en varios estados de Estados Unidos. Se trata de uno de los primeros casos documentados de transmisión eficiente y sostenida de este virus altamente patógeno entre mamíferos, según Diego Diel, profesor asociado de virología en la Universidad de Cornell. 

La secuenciación del genoma completo del virus no mostró mutaciones que aumentaran su transmisibilidad en humanos, aunque la ocurrencia de transmisión de mamífero a mamífero es preocupante ya que podría adaptarse más. Se han reportado trece casos humanos en los EE. UU., principalmente relacionados con granjas de ganado y aves de corral, incluido un brote reciente en Colorado, lo que sugiere que el virus puede haberse originado en granjas lecheras en el mismo condado. El estudio implicó una extensa secuenciación genómica y modelado epidemiológico, revelando transmisión de vaca a vaca y propagación a otros mamíferos, probablemente a través de contaminación ambiental o consumo directo de leche cruda de vacas infectadas. La investigación fue realizada por un equipo de la Universidad de Cornell y el Laboratorio de Diagnóstico Médico Veterinario de Texas A&M.

El USDA proyecta el menor aumento en los precios de los alimentos para 2025 desde 2018

Las previsiones iniciales muestran un aumento del 2,0% en los precios de todos los alimentos, un aumento del 0,7% en los precios de los comestibles y un aumento del 3,0% en los precios de los restaurantes. Para 2024, el USDA mantiene su predicción de un aumento del 2,2% en los precios de todos los alimentos, con un aumento del 1,0% en los precios de los comestibles y un aumento del 4,3% en los precios de los restaurantes.

Detalles: Se espera que las categorías clave de alimentos como pescado, mariscos, huevos, productos lácteos y frutas y verduras frescas experimenten caídas de precios en 2024 y mayores disminuciones en 2025. Si se cumplen, estas previsiones marcarían los aumentos más pequeños en los precios de los alimentos desde 2019 para todos los alimentos y desde 2018 para los precios de los alimentos y los restaurantes.

En resumen: las proyecciones del USDA indican una moderación continua en la inflación de los precios de los alimentos en comparación con los últimos años.

1481 Meats en Upham se une al Programa de Inspección de Carne del Estado de Dakota del Norte

1481 Meats en Upham se ha convertido en la empresa más nueva de Dakota del Norte en operar bajo el Programa Estatal de Inspección de Carne y Aves de Corral, según confirmó el Comisionado de Agricultura Doug Goehring. Los propietarios Tyler y Kelani Welstad comenzaron el procesamiento exento personalizado en septiembre de 2023 y comenzaron oficialmente las operaciones inspeccionadas por el estado el 24 de mayo de 2024. Su instalación, llamada así por su ubicación en la autopista 14 y 81st St. N., proporciona procesamiento de carne de res y vende cecina, palitos y carnes frescas al por menor. Las plantas de procesamiento de carne acreditadas por el estado pueden vender productos al por mayor dentro de Dakota del Norte y, después de tres meses de operación estatal oficial, pueden solicitar el Programa Cooperativo de Envíos Interestatales para enviar productos a todo el país. El personal de inspección de carne de la NDDA ayudó a los Welstad a cumplir con los requisitos reglamentarios, incluido un plan HACCP y SSOP para el saneamiento de la planta. Actualmente, 19 empresas de Dakota del Norte operan bajo el programa estatal, con siete aprobadas para envíos interestatales, y 76 instalaciones exentas personalizadas procesan caza y ganado privados.

Brasil se dispone a declarar el fin del brote de enfermedad de Newcastle en Rio Grande do Sul

Así lo informó el diario Estadao, citando a Carlos Goulart, secretario de Defensa Agrícola. Goulart afirmó que los datos técnicos confirman que el brote ha terminado y que Brasil notificará a la Organización Mundial de Sanidad Animal (WOAH) y compartirá los detalles con la comunidad internacional. Tras el primer caso notificado desde 2006, Brasil impuso una prohibición voluntaria de exportación de aves de corral a ciertos países. Se espera que las actividades de exportación normales se reanuden a la espera de la autorización de los países afectados. El Ministerio de Agricultura no ha hecho comentarios sobre la situación.

Antecedentes del brote: El brote se detectó por primera vez en una granja avícola comercial en el municipio de Anta Gorda, Rio Grande do Sul. La enfermedad, que afecta tanto a aves domésticas como silvestres, causa graves problemas respiratorios y puede provocar la muerte. Los últimos casos confirmados en Brasil ocurrieron en 2006 en aves de subsistencia en los estados de Amazonas, Mato Grosso y Rio Grande do Sul.

Impacto en las exportaciones de aves de corral: El brote provocó importantes perturbaciones en el sector de exportación de aves de corral de Brasil. Brasil, el mayor exportador de aves de corral del mundo, impuso voluntariamente una prohibición de exportación de productos avícolas a determinados países, entre ellos China, Argentina y México. Esta medida de precaución tenía por objeto garantizar la transparencia y mantener la confianza con los socios comerciales internacionales.

Informe semanal sobre productos lácteos del USDA

MERCADOS AL CONTADO DEL GRUPO CME (26/7) MANTEQUILLA: Grado AA cerró a $3,0900. El promedio semanal para Grado AA es $3,0845 (-0,0295). QUESO: Los barriles cerraron a $1,9700 y los bloques de 40 libras a $1,9300. El promedio semanal para barriles es $1,9600 (+0,0620) y bloques $1,9210 (+0,0580). LECHE EN POLVO DESCREMADA: Grado A cerró a $1,2325. El promedio semanal para Grado A es $1,2230 (+0,0435). SUERO EN POLVO: El suero en polvo de grado extra cerró a $0,5700. El promedio semanal para suero en polvo es $0,5410 (+0,0355).

ASPECTOS DESTACADOS DE LA MANTEQUILLA: Los fabricantes de mantequilla están ejecutando programas de producción activos en las regiones Este y Central, pero la producción es estacionalmente baja en el Oeste. Los volúmenes de crema son ajustados o están disminuyendo en todo el país. Los contactos en la región Este señalan que los volúmenes de crema al contado son limitados. En la región Central, las partes interesadas dicen que la crema está más disponible de lo habitual para esta época del año, aunque los fabricantes de mantequilla están comprando volúmenes de crema del Oeste para satisfacer sus necesidades de fabricación. En el Oeste, hay cargas de mantequilla salada disponibles, mientras que los inventarios de mantequilla sin sal siguen siendo más ajustados. Los inventarios de mantequilla de la región Central también están disponibles. La demanda de mantequilla es constante o más ligera, a nivel nacional, en las regiones Central y Oeste esta semana, aunque los contactos en el Oeste transmiten un interés internacional moderado. En el Este, la demanda minorista se ha mantenido estable, mientras que las ventas de servicios de alimentación son constantes o más ligeras.

ASPECTOS DESTACADOS DEL QUESO: Los cronogramas de producción de queso siguen siendo estables o más ligeros en gran parte de los EE. UU. Los contactos en la región Este informan de cronogramas de producción mixtos. Algunos procesadores están ejecutando cronogramas de producción en línea con las últimas semanas, mientras que otros comparten una producción más ligera. Los contactos comparten que la demanda minorista sigue siendo fuerte. Los productores de queso en la región Central notan cronogramas de producción activos a pesar de la disponibilidad de leche al contado ajustada. Se informó de precios de leche al contado de Clase III a $1,50-más. La demanda de queso es estable y algunos contactos compartieron un mayor interés de los clientes en México. Los contactos en el Oeste indican una producción de queso estacionalmente más débil. La disponibilidad de leche al contado es limitada, pero los fabricantes han compartido que hay suficiente leche disponible para satisfacer las necesidades de producción.

LECHE FLUIDA: En todo el país, la producción de leche está disminuyendo semana a semana debido a las temperaturas más cálidas del verano y los patrones normales de producción de leche estacional. Algunos fabricantes indican que habían previsto volúmenes más bajos para el verano, y los volúmenes de leche disponibles se están adaptando a las necesidades de producción. Los productores de queso de la región central informaron que los precios al contado van desde estables hasta $1,50 por encima de la clase. La demanda de leche de las clases II y III es estacionalmente estable o fuerte, pero el procesamiento de las clases I y IV es generalmente más ligero debido a la menor producción y demanda de leche. El traslado de leche para todas las clases sigue siendo un desafío mientras la limpieza del huracán Beryl continúa en el noreste. Las partes interesadas dicen que la leche desnatada condensada se está moviendo de manera constante, pero los volúmenes se han vuelto menos disponibles a medida que la producción de leche ha disminuido. Los procesadores están encontrando un mercado más ajustado para la leche desnatada condensada en todas las regiones. La disponibilidad de crema es más limitada en todo el país, especialmente en el este y el medio oeste. Algunas cargas de crema al contado han cruzado el país desde el oeste hasta los fabricantes de mantequilla en el medio oeste. En algunos casos, cuando hay cargas puntuales de crema disponibles en el Este, se las recoge alrededor del múltiplo de 1,50. Los múltiplos de crema varían entre 1,30 y 1,50 en el Este, 1,24 y 1,38 en el Medio Oeste y 1,16 y 1,39 en el Oeste.

PRODUCTOS SECOS: Los precios de la leche en polvo sin grasa (NDM) de baja/media temperatura no cambiaron en las regiones Oeste, Centro y Este esta semana. La producción es estacionalmente más ligera ya que la disponibilidad de leche condensada descremada se ha reducido. Los precios de la NDM de alta temperatura se mantuvieron estables en las regiones Centro y Este, pero el rango de precios se expandió en el Oeste. Los precios del suero de leche en polvo no cambiaron en las regiones Centro y Este, mientras que el precio máximo del suero de leche en polvo del Oeste bajó. La producción de suero de leche en polvo tiende a ser más ligera en todas las regiones. Hay inventarios al contado disponibles, pero no abundantes. Los precios de la leche entera en polvo no cambiaron. Los precios del suero en polvo no cambiaron en el Oeste, pero subieron en las regiones Centro y Este. Los procesadores continúan moviendo sólidos de suero hacia los flujos de fabricación de concentrados de proteína de suero de alto porcentaje y aislados de proteína de suero. El precio máximo del concentrado de proteína de suero de 34% subió ligeramente esta semana. La actividad de producción sigue siendo ligera y los inventarios son, en general, ajustados. Los precios de la lactosa no cambiaron esta semana. Los inventarios varían entre los fabricantes. Los contactos compartieron una mayor demanda de los compradores en México. Los precios de la caseína ácida y del cuajo se mantuvieron sin cambios esta semana. 

NOTICIAS DEL MERCADO DE PRODUCTOS LÁCTEOS ORGÁNICOS: El Secretario de Agricultura de los Estados Unidos asistió recientemente a un evento de día de campo orgánico organizado por un grupo y habló sobre los esfuerzos del USDA para ampliar el acceso de los productores a la agricultura climáticamente inteligente. El Secretario de Agricultura también destacó las iniciativas del USDA para expandir el mercado de productos orgánicos mediante la ayuda a los productores en la transición a la producción orgánica. Una empresa que ofrece productos lácteos orgánicos alimentados con pasto anunció recientemente que se están expandiendo agregando granjas ubicadas en todo el centro de Pensilvania. Una cooperativa en el Reino Unido ha establecido un precio de pago de la leche de 50 libras por litro para la temporada 2025/2026 en un esfuerzo por reclutar productores orgánicos en el país y reclutar agricultores interesados ​​en la transición a la producción orgánica. La encuesta de anuncios minoristas de la semana 30 mostró menos anuncios de productos lácteos orgánicos en comparación con la semana anterior. El producto lácteo orgánico más publicitado siguió siendo el yogur, mientras que la leche siguió siendo el segundo producto lácteo orgánico más publicitado.

INFORME NACIONAL DE VENTA MINORISTA: Los anuncios de productos lácteos convencionales aumentaron un 8 por ciento, mientras que los anuncios de productos lácteos orgánicos disminuyeron un 15 por ciento esta semana. El helado convencional en envases de 48 a 64 onzas fue el producto lácteo más publicitado. Los precios promedio ponderados publicitados de los envases de 48 a 64 onzas y de los envases de 14 a 16 onzas de helado convencional fueron de $3,61 y $3,85, respectivamente. El queso rallado en envases de 6 a 8 onzas fue el producto de queso convencional más publicitado, con un precio promedio ponderado publicitado de $2,50, por debajo de los $2,81 de la semana anterior. La leche orgánica en envases de un galón tuvo un precio promedio ponderado publicitado de $6,98. La prima orgánica por un envase de un galón de leche fue de $3,55. Los envases de leche convencional de un galón y medio galón tuvieron precios promedio ponderados publicitados de $3,43 y $2,40, respectivamente.

Ver noticia en: The Dairy Site

Noticia traducida al español por equipo de redacción de GuiAgropecuaria

domingo, 4 de agosto de 2024

Significativo descenso del maíz y la soja que caen 17 € esta semana

Repunte del trigo que llega a ganar hasta 4 euros mientras que la colza llega a subir su precio hasta 13,4 €


Semana de muchos movimientos en los mercados mundiales de futuros de cereales y oleaginosas con caída de 17 euros para el maíz y la soja mientras que el trigo llega a repuntar 4 euros y la colza 13,5 en Paris.

Análisis del Trigo

Europa (septiembre)

El precio del trigo en Europa para septiembre mostró un incremento moderado. La cotización previa era de 217,25 €/T, mientras que la cotización actual es de 219,75 €/T, lo que representa una subida de 2,50 €/T o un 1,2%.

Estados Unidos (septiembre)

En Estados Unidos, el precio del trigo también aumentó de manera notable. Pasó de 177,00 €/T a 181,30 €/T, mostrando una subida de 4,30 €/T, equivalente a un 2,4%. Este incremento puede deberse a varios factores, incluyendo la demanda interna y externa, así como las condiciones climáticas que afectan la producción.

En una semana volátil, los futuros de trigo finalizaron al alza, debido a las preocupaciones sobre el clima mundial. En este sentido, el mercado se mantuvo atento a las condiciones meteorológicas en Europa occidental, al mismo tiempo que supervisaba la cosecha de trigo en la región del Mar Negro, la cual ha sido afectada este año por la sequía. Se teme que las tormentas y las previsiones de más lluvias en Europa podrían detener nuevamente la cosecha de trigo francesa, después de que los agricultores avanzaran con la recolección durante una racha de calor esta semana. A pesar de ello, la débil demanda de trigo estadounidense continúa limitando las ganancias.

trigo mano2

Análisis del Maíz

Europa (agosto)

El precio del maíz en Europa experimentó una fuerte caída en la última semana. La cotización bajó de 220,00 €/T a 203,00 €/T, una disminución de 17,00 €/T o un 7,7%. Este descenso significativo puede estar relacionado con una abundante oferta en el mercado europeo o una menor demanda de los importadores.

Estados Unidos (septiembre)

En Estados Unidos, el precio del maíz también descendió, aunque de manera más moderada. La cotización pasó de 142,85 €/T a 139,40 €/T, lo que representa una disminución de 3,45 €/T o un 2,4%. Este movimiento a la baja podría estar influenciado por proyecciones de cosechas abundantes o cambios en las políticas agrícolas.

El maíz cotizó mayormente a la baja, aunque se mantuvo estable entre jornadas. Los contratos del cereal rondan mínimos en cuatro años, debido a las previsiones de tiempo frío y lluvioso en el Cinturón de Maíz estadounidense, que aumenta las expectativas de un gran rendimiento de la cosecha pronta a comenzar. Sumado a ello, los agricultores estadounidenses han comenzado a vender maíz almacenado, a medida que se aleja la posibilidad de precios más altos y necesitan hacer espacio para la próxima recolección.

maiz almacen 13

Análisis de la Avena

Estados Unidos (septiembre)

El precio de la avena en Estados Unidos mostró un ligero incremento. La cotización previa era de 204,18 €/T y la actual es de 205,48 €/T, reflejando un aumento de 1,30 €/T o un 0,6%. Este leve aumento puede ser resultado de variaciones en la demanda del mercado interno.

Análisis de la Colza

Europa (agosto)

El precio de la colza en Europa subió significativamente durante la última semana. La cotización pasó de 458,75 €/T a 472,25 €/T, lo que representa un aumento de 13,50 €/T o un 2,9%. Esta subida puede estar influenciada por la demanda de aceite de colza y sus derivados en el mercado europeo.

soja, maíz

Análisis de la Soja

Estados Unidos (agosto)

El precio de la soja en Estados Unidos tuvo una notable caída. La cotización previa era de 364,15 €/T y la actual es de 346,30 €/T, una disminución de 17,85 €/T o un 4,9%. Esta reducción significativa podría estar relacionada con expectativas de una buena cosecha o con la disminución de la demanda en mercados clave.

La soja volvió a caer, debido a las previsiones de un tiempo frío y lluvioso en el Medio Oeste. Por su parte, en el día de hoy, el USDA informó ventas netas de exportación de soja de 632.100 toneladas para 2024/2025 en la semana finalizada el 25 de julio, dentro de las expectativas comerciales. Asimismo, se dio a conocer la venta de 132.000 toneladas de soja a China para entrega en 2024/2025, siendo el primer anuncio de ventas al principal comprador mundial de soja en tres semanas.


Precios mundiales – semana del 29 de julio  al 4 de agosto  2024 – €/T
  PreviaActualDif.Dif %
TRIGOEuropa (septiembre)217,25219,752,501,2
 USA (septiembre)177,00181,304,302,4
MAIZEuropa (agosto)220,00203,00-17,00-7,7
 USA (septiembre)142,85139,40-3,45-2,4
AVENAUSA (septiembre)204,18205,481,300,6
COLZAEuropa (noviembre)458,75472,2513,502,9
SOJAUSA (agosto)364,15346,30-17,85-4,9
Ver noticia en: Agronews Castilla y león

sábado, 3 de agosto de 2024

La cosecha mundial de cereales alcanzará nuevos récords este año con un comercio convulso


La producción mundial de cereales alcanzará un máximo histórico en la campaña 2024-2025 hasta 2.321 millones de toneladas, según la organización intergubernamental IGC, pero su distribución y comercio serán muy convulsos por el alza del consumo, la inestabilidad del clima y el panorama geopolítico. 

Por Mercedes Salas

Los principales países productores de cereal del planeta han elevado sus proyecciones de cosecha, que globalmente crecerá un 1 % anual, según las últimas previsiones del Consejo Internacional de Cereales (IGC, en sus siglas en inglés).

Con estos aforos, la producción "concatena" varias campañas de récords, aseguran a Efeagro desde el sector comercial, pero "la duda es cómo se distribuirá", junto con incógnitas como el efecto de la inestabilidad política en el petróleo y en los fletes del transporte; de momento la tendencia de precios es bajista.

España, concretamente, es una nación deficitaria en cereal y sus precios vienen marcados por los mercados internacionales, si bien la producción de esta campaña es más abundante que la catastrófica de 2023, marcada por la sequía.

Los datos

Las últimas previsiones de IGC elevan en ocho millones de toneladas, hasta los 2.321 millones de toneladas, la cosecha mundial de grano teniendo en cuenta la mejora en zonas productoras, incluidas Rusia y Ucrania -primer proveedor para España-.

Las estimaciones de esta organización sitúan el consumo mundial en 2.324 millones de toneladas (+0,47 % anual), mientras que las existencias remanentes almacenadas rondarán los 586 millones de toneladas (-0,5 %) y el comercio de grano caerá un 6,7 % frente a la campaña anterior, hasta los 418 millones de toneladas.

El retroceso de existencias se debe, según IGC, al consumo destinado a piensos, alimentos y usos industriales, "ahora en cifras récord", por lo que al cierre de la campaña podría registrarse el volumen almacenado más bajo de los últimos diez años.

En ese línea, el secretario general de la patronal española de comerciantes mayoristas Accoe, José Manuel Álvarez, explica a Efeagro que se espera un incremento del consumo internacional de maíz.

En el caso del trigo, la producción global ascenderá a 801 millones de toneladas (+1 %), en el del maíz a 1.225 millones (+0,16 %), mientras que el mundo producirá 528 millones de toneladas de arroz (+1,14 %), según IGC.

Dentro de las previsiones resalta también un descenso de las reservas almacenadas de maíz en la Unión Europea (UE), Rusia, Ucrania y en varios países del África subsahariana.

Las estimaciones de IGC confirman la tendencia ya anunciada por la Organización de la ONU para la Agricultura y la Alimentación (FAO).

Precios

Las materias primas viven un momento bajista en los mercados internacionales que refleja también el índice mundial de cereales y oleaginosas del IGC, con una caída mensual del 2 %, por la "presión" de la recolección en el hemisferio norte, por la amplia oferta mundial y por la fuerte competencia.

Un descenso a causa del trigo, porque en el maíz hay repuntes "modestos" por la subida de las primas de exportación de Ucrania y Brasil, que -sin embargo- se compensan con la bajada en Estados Unidos, líder mundial en este último cereal.

Perspectiva española

El responsable de Accoe confirma la tendencia mundial, si bien explica que en España las variaciones de precios "se notan con retraso" y que en estos momentos los operadores miran a si hay diluvios en Francia o mermas en Estados Unidos, por lo que "no se sabe la tendencia".

La cosecha de cereales en España, en torno a los 22 millones de toneladas, es mejor e incluso duplica, según fuentes sectoriales, a la del año pasado, pero su importancia internacional es pequeña.

En cuanto a los precios, explica Álvarez, están globalizados y en el mercado español nunca pueden ser superiores a los cotizaciones del grano importado más su coste en el transporte.

El año pasado fueron superiores y este año están a la baja.

Respecto a enero de 2024, en las lonjas españolas los precios del trigo blando han bajado un 9,22 %; los del maíz, un 3,27 %; los de la cebada, un 13,11 %; los de trigo duro, un 25,17 %; los de la cebada de malta, un 15,92 %; y los de avena, un 29,26 %.

Ver noticia en EFEAgro